Banka Sanal POS'u mu, Ödeme Kuruluşu mu? Karar Rehberi
Banka sanal POS'u ile ödeme kuruluşu arasındaki fark: para akışı, komisyon pazarlığı, valör ve bloke, taksit ve entegrasyon yükü. Hangi işletme hangisiyle başlar, ölçütlerle anlatıyoruz.
 Mubido7 dk okuma
İçindekiler
- Ödeme kuruluşu nedir? İki modelin para akışı
- Komisyon ve pazarlık gücü: ciro konuşur
- Valör, bloke ve nakit akışı
- Taksit: tek bankanın programı mı, tüm kartlar mı?
- Entegrasyon ve bakım yükü: her banka ayrı bağlantı
- İkisini birlikte kullanmak mümkün mü?
- Karar tablosu: hangi işletme hangisiyle başlar?
- Sıkça sorulan sorular
Banka sanal POS'u mu, ödeme kuruluşu mu? Kendi sitenizden kartla ödeme almaya karar verdiğinizde ilk soru genelde budur. İkisi de müşterinizin kartından ödemeyi çeker. Fark, paranın hangi yoldan, ne zaman ve hangi kesintiyle hesabınıza geldiğindedir.
Bu yazıda ödeme kuruluşu nedir sorusunu mevzuattaki karşılığıyla cevaplıyor, iki modelin para akışını şemayla gösteriyor ve komisyon, valör, taksit ve entegrasyon ölçütleriyle bir karar tablosu kuruyoruz. Tek doğru cevap yok; cironuza, nakit ihtiyacınıza ve teknik kapasitenize göre değişen bir cevap var. Konuya yeni giriyorsanız önce sanal POS'un nasıl çalıştığı yazımıza göz atın.
Ödeme kuruluşu nedir? İki modelin para akışı
Türkiye'de kartlı ödeme hizmeti verebilecek kurumlar 6493 sayılı Kanun'da sayılır. TCMB'nin ödeme hizmetleri sayfası bunları bankalar, ödeme kuruluşları, elektronik para kuruluşları ve PTT olarak listeler. 1 Ocak 2020'den beri ödeme ve elektronik para kuruluşlarını düzenleyen ve denetleyen otorite TCMB'dir.
Kısaca ödeme kuruluşu, banka olmadığı hâlde TCMB izniyle ödeme hizmeti veren şirkettir. E-ticarette sık karşılaşılan PayTR, iyzico ve Sipay, TCMB'nin elektronik para kuruluşları listesinde yer alıyor.
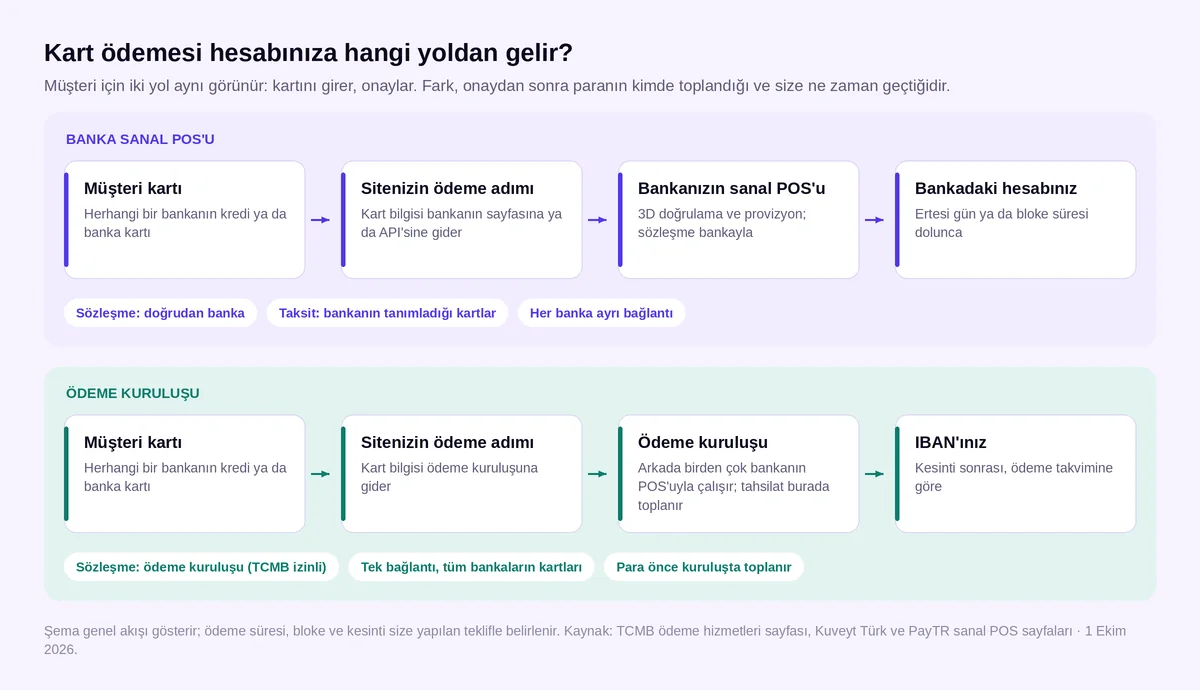
- Banka sanal POS'u: Sözleşmeyi doğrudan bankayla yaparsınız. Müşteri kart bilgisini ödeme adımına girer, bilgi bankaya gider, provizyon alınır ve tutar bankadaki hesabınıza geçer. Kuveyt Türk'ün sanal POS sayfası akışı bu adımlarla anlatıyor.
- Ödeme kuruluşu: Sözleşmeyi ödeme kuruluşuyla yaparsınız. Kuruluş arkada birden çok bankanın POS'uyla çalışır; PayTR kendini bankalar arasında bir köprü olarak tarif ediyor. Tahsilat önce kuruluşta toplanır, kesinti yapılır ve ödeme takvimine göre IBAN'ınıza aktarılır.
Komisyon ve pazarlık gücü: ciro konuşur
İki model de oranı "başlayan" oran olarak yayımlar; size uygulanacak oran teklifle belirlenir. Kuveyt Türk sanal POS için %0,99'dan başlayan komisyon yazıyor. PayTR 7 gün valörle %2,19'dan başlayan oran veriyor. iyzico şirketler için başarılı işlem başına %4,29 + 0,25 TL (BSMV dahil) yazıyor ve özel teklif alınabileceğini belirtiyor.
Bu üç sayı yan yana sıralanamaz. Her biri farklı bir valör ve çalışma koşuluna bağlı, hiçbiri de size verilecek teklif değil. Okuduğumuz sağlayıcıların hiçbiri "şu cirodan sonra şu oran" diye bir eşik yayımlamıyor.
Ölçüt şudur: pazarlığı veri yapar. PayTR oranın sektör, işlem hacmi, ortalama sepet tutarı, kart türleri ve taksit tercihlerine göre belirlendiğini yazıyor. Bankada ticari hesabınız ve düzenli cironuz varsa teklif isterken elinizde somut veri olur. Yeni başlayan bir işletmenin ise gösterecek geçmişi yoktur. Yayımlanan oranları yan yana görmek için sanal POS firmaları ve oranları yazımıza bakın.
Valör, bloke ve nakit akışı
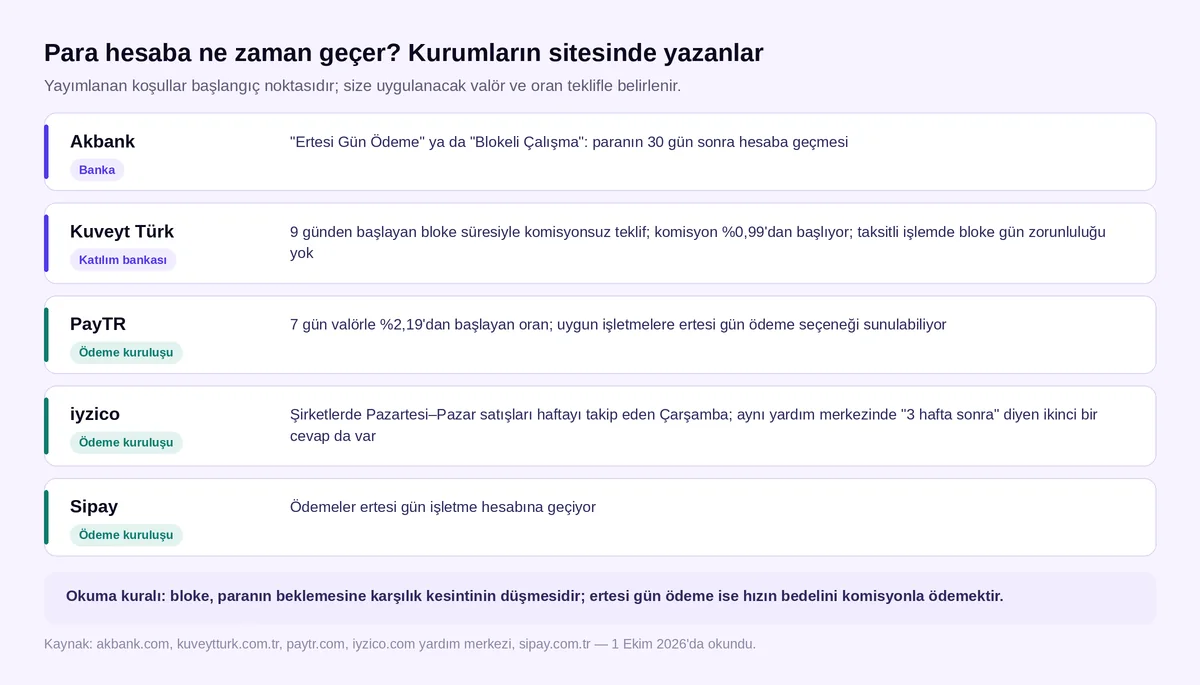
Komisyon kadar önemli ikinci sayı, paranın hesabınıza ne zaman geçtiğidir. Bankalar bunu çoğunlukla iki çalışma modeliyle sunar: ertesi gün ödeme ya da paranın bir süre beklediği blokeli çalışma.
| Kurum | Tür | Sitesinde yazan ödeme koşulu |
|---|---|---|
| Akbank | Banka | "Ertesi Gün Ödeme" ya da "Blokeli Çalışma" (paranın 30 gün sonra hesaba geçmesi) |
| Kuveyt Türk | Katılım bankası | 9 günden başlayan bloke süresiyle komisyonsuz teklif; taksitli işlemde bloke gün zorunluluğu yok |
| PayTR | Ödeme kuruluşu | 7 gün valörle %2,19'dan başlayan oran; uygun işletmelere ertesi gün ödeme seçeneği sunulabiliyor |
| iyzico | Ödeme kuruluşu | Şirketlerde Pazartesi–Pazar satışları haftayı takip eden Çarşamba; aynı yardım merkezinde "3 hafta sonra" diyen ikinci bir cevap da var |
| Sipay | Ödeme kuruluşu | Ödemeler ertesi gün işletme hesabına geçiyor |
Okuması şöyle: bloke, paranın bir süre beklemesine karşılık kesintinin düşmesidir. Ertesi gün ödeme ise hızın bedelini komisyonla ödemektir. Stok alımını satış parasıyla döndüren bir işletmede 30 günlük bloke, düşük komisyonun kazandırdığından fazlasını götürebilir. Sermayesi olan ve düşük kesinti arayan işletme için durum tersidir.
iyzico örneğindeki gibi iki farklı ifade gördüğünüzde ödeme takvimini teklifte yazılı isteyin.
Taksit: tek bankanın programı mı, tüm kartlar mı?
Yüksek sepetli ürünlerde müşteri çoğu zaman taksit sorar ve taksit, kart programına bağlıdır. Banka sanal POS'unda kapsam bankadan bankaya değişir. Garanti BBVA sanal POS sayfası taksit için Bonus, Flexi, Shop&Fly, Miles&Smiles ve American Express kartlarını sayıyor. Akbank Axess ve Wings kartlarına taksiti öne çıkarırken Visa, Mastercard ve Troy logolu tüm kartlardan tek çekim veya taksitli ödeme alınabildiğini de yazıyor. Teklif alırken hangi programa kaç taksit yapılabildiğini liste olarak isteyin.
Ödeme kuruluşları birden çok bankanın POS'uyla çalıştığı için taksiti tüm kartlara açar. PayTR "tüm banka kartlarından taksitli ödeme", Sipay "tüm bankalara taksit imkânı" diyor.
Taksitin maliyeti iki modelde de vardır. Kuveyt Türk katkı paylı POS'ta taksitli işlemin maliyetinin üye iş yerine yansıtıldığını yazıyor. iyzico ise her bankanın ayrı vade farkı oranı olduğunu belirtiyor.
Entegrasyon ve bakım yükü: her banka ayrı bağlantı
Ödeme kuruluşunda tek sözleşme, tek panel ve tek entegrasyonla tüm kartlara açılırsınız. Sipay bunu "tek bir entegrasyon ile tüm bankalardan" ödeme almak diye anlatıyor.
Banka sanal POS'unda her banka ayrı başvuru, ayrı teknik bilgi, ayrı test ve ayrı hesap mutabakatı demektir. Bankaların altyapıları da farklıdır: bir kısmı ortak bir altyapı ailesini kullanır, bir kısmının kendine özgü protokolü vardır. Hazır eklentiler bazı açık kaynak platformlarda işi kolaylaştırır; Kuveyt Türk OpenCart, WooCommerce ve PrestaShop için "Kolay Kurulum Entegrasyonu" sunuyor. Mağazanız WooCommerce üzerindeyse WooCommerce sanal POS entegrasyonu sayfamıza bakın.
Mubido'da iki modelin de bağlantısı hazır. Ödeme kuruluşu tarafında PayTR, iyzico ve Sipay; banka tarafında Garanti BBVA ve Kuveyt Türk bağlantıları canlı mağazalarda tahsilat yaptı. EST v3 (İş Bankası, Akbank, Halkbank, Ziraat Bankası), Payflex (VakıfBank, Ziraat Bankası, İş Bankası), Posnet (Yapı Kredi), DenizBank ve Vakıf Katılım bağlantıları da yazıldı; bunlar ilk kurulumda sizin hesabınızla test edilir. Kendi alan adınızdaki online mağazanızı seçtiğiniz sağlayıcıya biz bağlar, 3D Secure ve iade akışını canlıya almadan önce deneriz. PayTR'ın ayrıntıları için PayTR sanal POS komisyon ve başvuru yazımıza bakabilirsiniz.
İkisini birlikte kullanmak mümkün mü?
Mümkün. Bir düzen şudur: ödeme kuruluşuyla başlarsınız, ciro oturunca müşterilerinizin en çok kullandığı kart programının bankasından ayrıca sanal POS alırsınız. O bankanın kartlarıyla gelen ödemeler banka koşuluyla, kalanlar ödeme kuruluşundan geçer.
Bedeli iki sözleşme, iki mutabakat ve iki ödeme takvimidir. İşlemi hangi POS'a göndereceğinize karar veren bir yönlendirme kuralı da gerekir. Ödeme kuruluşları bu yönlendirmeyi kendi içlerinde de yapar: PayTR, bir banka POS'unda kesinti olduğunda işlemi farklı banka POS'larına yönlendirdiğini yazıyor.
Karar tablosu: hangi işletme hangisiyle başlar?
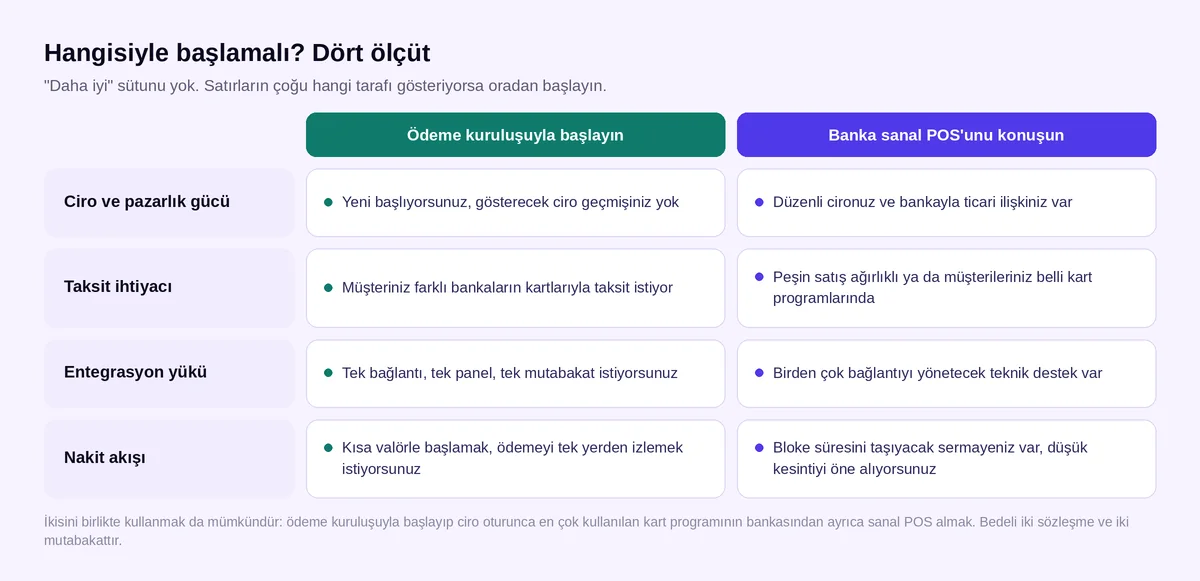
Tabloda "daha iyi" sütunu yok. Satırların çoğu hangi tarafı gösteriyorsa oradan başlayın.
| Ölçüt | Ödeme kuruluşuyla başlayın | Banka sanal POS'unu konuşun |
|---|---|---|
| Ciro ve pazarlık gücü | Yeni başlıyorsunuz, gösterecek ciro geçmişiniz yok | Düzenli cironuz ve bankayla ticari ilişkiniz var |
| Taksit ihtiyacı | Müşteriniz farklı bankaların kartlarıyla taksit istiyor | Peşin satış ağırlıklı ya da müşterileriniz belli kart programlarında toplanıyor |
| Entegrasyon yükü | Tek bağlantı, tek panel, tek mutabakat istiyorsunuz | Birden çok bağlantıyı yönetecek teknik destek var |
| Nakit akışı | Kısa valörle başlamak ve ödeme takvimini tek yerden izlemek istiyorsunuz | Bloke süresini taşıyacak sermayeniz var, düşük kesintiyi öne alıyorsunuz |
Kararı verdikten sonra evrak tarafı için sanal POS başvurusu rehberine geçin. Bankalar vergi levhası ister; şirketiniz yoksa seçenekleri bireysel sanal POS yazısında topladık. Pazaryerinde de satıyorsanız, oradaki siparişlerin tahsilatını pazaryeri yapar; sanal POS kendi siteniz içindir. Ayrıntısı pazaryeri sanal POS yazısında.
Sıkça sorulan sorular
Ödeme kuruluşu nedir, güvenilir mi?
Banka olmadığı hâlde 6493 sayılı Kanun kapsamında TCMB izniyle ödeme hizmeti veren şirkettir. Kontrolün yolu, kurumun TCMB'nin ödeme kuruluşları ya da elektronik para kuruluşları listesinde olup olmadığına bakmaktır. PayTR, iyzico ve Sipay 1 Ekim 2026 itibarıyla elektronik para kuruluşları listesinde yer alıyor.
Banka sanal POS'u ödeme kuruluşundan her zaman daha mı ucuz?
Yayımlanan başlangıç oranlarında banka tarafı daha düşük görünebilir; örneğin Kuveyt Türk %0,99'dan başlayan oran yazıyor. Ancak başlayan oran size verilecek oran değildir ve çoğu zaman valör ya da bloke koşuluna bağlıdır. Teklifleri aynı valör, aynı taksit karışımı ve aynı ciro varsayımıyla karşılaştırın.
Banka sanal POS'u için şirket şart mı?
Okuduğumuz banka sayfaları vergi levhası istiyor; vergi levhasız başvuru kabul ettiğini yazan banka görmedik. Bazı ödeme kuruluşlarının bireysel başvuru seçeneği var. Şirket kurup kurmamak ve vergi durumunuz için mali müşavirinize danışın.
Mubido hangi modelle çalışıyor?
İkisiyle de. PayTR, iyzico, Sipay, Garanti BBVA ve Kuveyt Türk bağlantıları canlı mağazalarda tahsilat yaptı. EST v3, Payflex, Posnet, DenizBank ve Vakıf Katılım bağlantıları ilk kurulumda sizin hesabınızla test edilir. Sözleşmeyi siz yaparsınız, bağlantıyı biz kurarız.