Sanal POS Nedir, Nasıl Çalışır? vPOS ve E-ticarette Ödeme Altyapısı
Sanal POS (vPOS), internetten kartla ödeme almayı sağlayan sanal terminaldir. Ödemenin adım adım işleyişi, banka POS'u ile ödeme kuruluşu farkı, komisyon ve valör mantığı, pazaryerinde gerekip gerekmediği ve kurulum.
 Mubido8 dk okumaGüncellendi:
İçindekiler
- Sanal POS nedir, fiziksel POS'tan farkı ne?
- Sanal POS nasıl çalışır? Kartlı bir ödemenin 6 adımı
- Banka sanal POS'u mu, ödeme kuruluşu mu?
- Sanal POS başvurusu: kısaca ne isteniyor?
- Komisyon, valör ve taksit: nakit akışını belirleyen üç sayı
- Pazaryerinde satmak için sanal POS gerekir mi?
- Kurulum: teknik tarafta ne oluyor?
- Sanal POS rehberi: konu konu tüm yazılar
- Ödeme adımında müşteri neden vazgeçiyor?
- Sıkça Sorulan Sorular
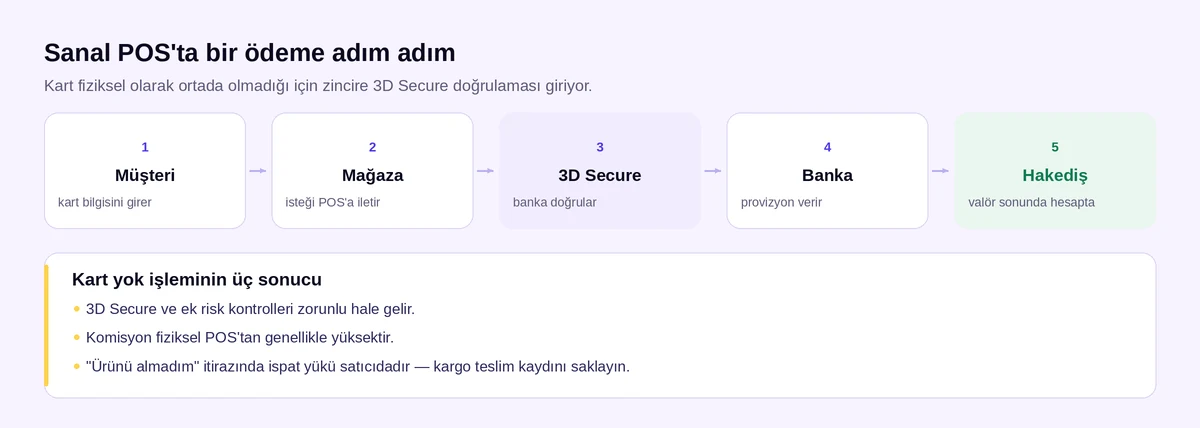
Sanal POS (vPOS, İngilizce virtual POS), internet üzerinden kredi kartı ve banka kartıyla ödeme almayı sağlayan sanal ödeme terminalidir. Mağazadaki POS cihazının işini, kart fiziksel olarak ortada olmadan yapar: müşteri kart bilgilerini sitenin ödeme sayfasına girer, bankasının doğrulama ekranında (3D Secure) onaylar, tutar kartından çekilir ve komisyon düşüldükten sonra işletmenin hesabına geçer. "Sanal POS ile alışveriş" denince kastedilen budur: kartla yapılan her online ödemenin arkasında bir sanal POS çalışır.
Pazaryerinde satarken tahsilatı düşünmezsiniz: müşteri kartıyla öder, para pazaryerine gider, kesintiler düşülür ve hakediş hesabınıza geçer. Kendi alan adınızda mağaza açtığınız gün bu zincir sizin sorumluluğunuza geçer — ve ilk soru şu olur: kartla ödemeyi nasıl alacağım?
Cevap sanal POS'tur. Bu yazıda sanal POS'un nasıl çalıştığını, banka POS'u ile ödeme kuruluşu arasındaki farkı, komisyon ve valörün nakit akışınızı nasıl etkilediğini ve kurulumun teknik tarafında ne olduğunu anlatıyoruz. Başvuru belgeleri için sanal POS başvurusu rehberimize, kurumların ve komisyonların kıyası için sanal POS firmaları karşılaştırmamıza bakabilirsiniz.
Sanal POS nedir, fiziksel POS'tan farkı ne?
Sanal POS, internet üzerinden kredi kartı ve banka kartıyla tahsilat yapmanızı sağlayan sanal ödeme terminalidir; mağazadaki fiziksel POS cihazının işini, kart fiziksel olarak ortada olmadan yapar. Kart bilgisi uzaktan girildiği için risk daha yüksektir: bu yüzden 3D Secure doğrulaması devrededir, komisyon genellikle fiziksel POS'tan yüksektir ve "ürünü almadım" itirazlarında ispat yükü satıcıdadır. Fiziksel mağazası da olan satıcılar iki terminali birlikte kullanır ve stok ortak olmalıdır; mağaza kasası sayfamızda bu kurgunun nasıl işlediğini anlatıyoruz.
Sanal POS nasıl çalışır? Kartlı bir ödemenin 6 adımı
Müşterinin "Ödemeyi tamamla" düğmesine basmasıyla paranın hesabınıza geçmesi arasında şu adımlar yaşanır:
- Ödeme sayfası: müşteri sepeti onaylar; kart numarasını, son kullanma tarihini ve güvenlik kodunu girer. Çoğu kurulumda kart bilgisi sizin sunucunuzda saklanmaz; sağlayıcının güvenli ödeme ekranında ya da doğrudan sağlayıcıya iletilerek işlenir.
- 3D Secure doğrulaması: müşteri, kartını veren bankanın ekranına yönlendirilir ve telefonuna gelen tek kullanımlık şifreyle ödemeyi onaylar.
- Provizyon (onay): sanal POS isteği kart ağı üzerinden müşterinin bankasına iletir; banka limit ve risk kontrolünü yapıp işlemi onaylar ya da reddeder.
- Sonuç bildirimi: onay ya da ret bilgisi sitenize döner. Onaylıysa sipariş oluşur; reddedildiyse müşteriye anlaşılır bir hata ve tekrar deneme yolu gösterilir.
- Gün sonu ve mutabakat: gün içindeki işlemler toplanır, POS raporu sipariş kayıtlarıyla karşılaştırılır.
- Hesaba geçiş (valör): komisyon düşüldükten sonra kalan tutar, sözleşmedeki valör süresi dolunca işletmenin banka hesabına aktarılır.
Bu zincirde üç taraf vardır: kartı veren banka, ödemeyi sizin adınıza kabul eden kurum (bankanın sanal POS'u ya da bir ödeme kuruluşu) ve siz. Aşağıdaki görsel aynı akışı özetliyor.
Banka sanal POS'u mu, ödeme kuruluşu mu?
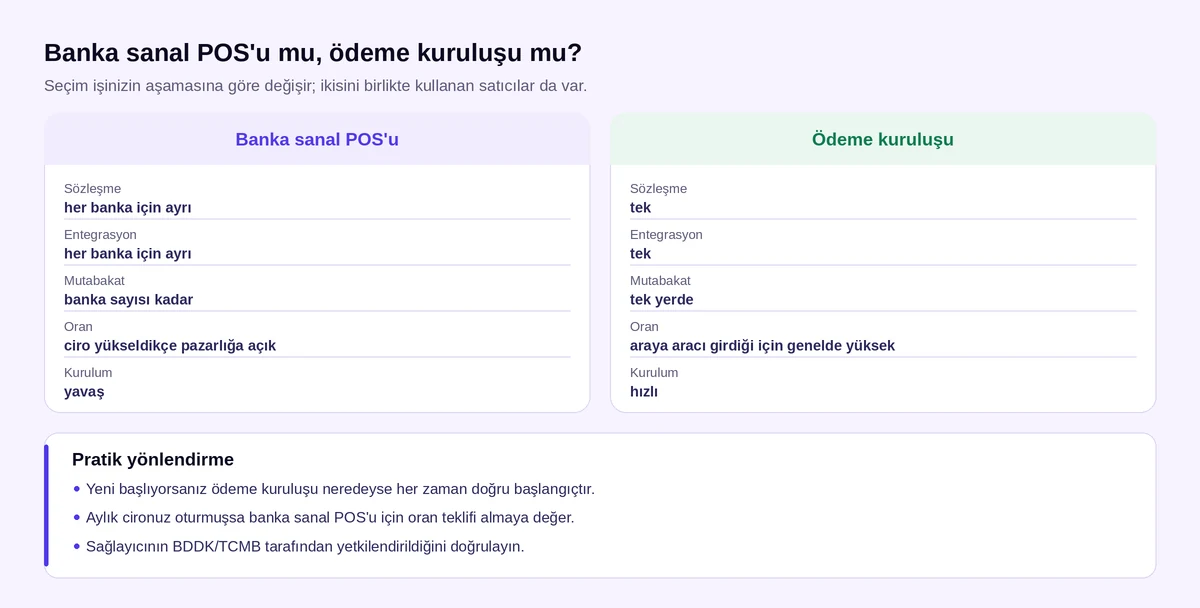
Banka sanal POS'unda doğrudan bankayla sözleşme yaparsınız; her banka için ayrı başvuru, entegrasyon ve mutabakat gerekir, ciro yükseldiğinde oran pazarlığı yapabilirsiniz. Ödeme kuruluşunda tek sözleşme ve tek entegrasyonla birden çok bankanın kartını ve taksidini kullanırsınız; kurulum hızlıdır ama araya bir aracı girdiği için oran genellikle doğrudan banka anlaşmasından yüksektir. Hangi yolu seçerseniz seçin sağlayıcının yetkili olduğunu Türkiye Cumhuriyet Merkez Bankası'nın sitesinden doğrulayın; kurumları komisyon, valör ve taksit koşullarıyla yan yana sanal POS firmaları karşılaştırmasında topladık; hangisiyle başlayacağınızı banka sanal POS'u mu ödeme kuruluşu mu karar rehberimizde adım adım tarttık.
Sanal POS başvurusu: kısaca ne isteniyor?
Kurumlar şirket belgelerini (vergi levhası, imza sirküleri, şirket adına IBAN) ve en önemlisi yayında, eksiksiz bir web sitesi görmek ister: mesafeli satış sözleşmesi, iade ve teslimat koşulları, gizlilik ve KVKK metinleri, açık iletişim bilgileri, KDV dahil gösterilen fiyatlar ve ETBİS kaydı. Başvuruların en sık geri döndüğü yer bu son maddelerdir; bazı iş kolları için de sektör kısıtı ya da ek teminat şartı vardır.
Belge listesini, başvurunun hangi sırayla yapılacağını ve ret sebeplerini sanal POS başvurusu rehberimizde adım adım anlattık; şirketiniz yoksa bireysel sanal POS yazımıza bakın.
Komisyon, valör ve taksit: nakit akışını belirleyen üç sayı
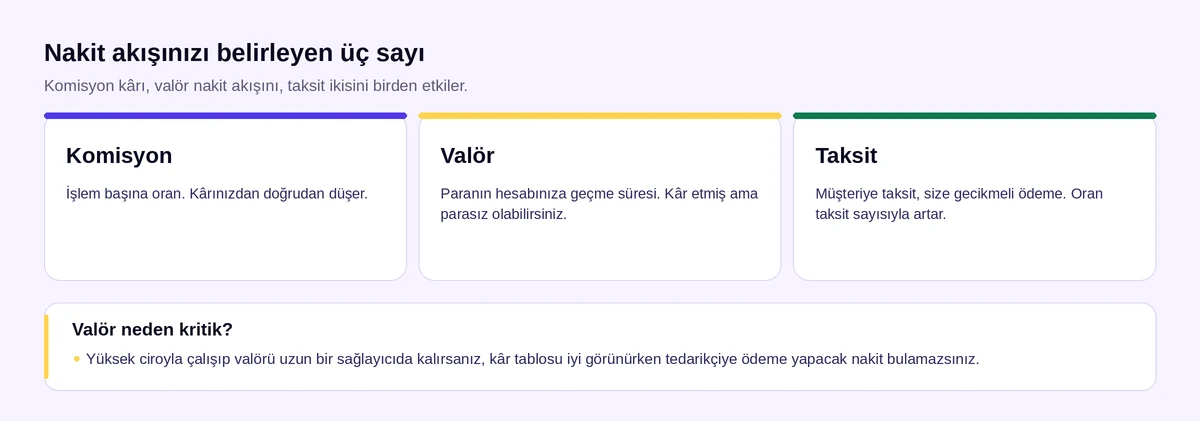
Sanal POS maliyeti tek bir orandan ibaret değildir. Üç kalem birlikte çalışır:
- İşlem komisyonu: her tahsilattan alınan oran. Peşin ve taksitli işlemlerde farklıdır.
- Taksit maliyeti: müşteriye taksit sunuyorsanız, paranın size erken gelmesinin bedelini siz ödersiniz. Taksit sayısı arttıkça bu maliyet artar.
- Valör: tahsilatın hesabınıza geçme süresi. 1 gün de olabilir, 30 gün de. Valör kâr kalemi değil nakit akışı kalemidir ama işletmeyi asıl zorlayan çoğu zaman budur.
Somutlaştıralım (aylık ciro senaryoları sanal POS maliyeti hesaplama yazımızda). 1.000 TL'lik peşin bir satışta komisyon %2,5 ise 25 TL kesilir ve valör 3 günse para üçüncü iş günü hesabınıza geçer. Aynı satış 6 taksit yapıldığında komisyon örneğin %8'e çıkar: 80 TL kesilir. Aradaki 55 TL, taksit sunmanın bedelidir.
Buradaki karar şudur: taksit dönüşümü artırır ama marjı düşürür. Marjı dar ürünlerde taksidi kapatmak ya da taksit maliyetini fiyata yansıtmak gerekir. Fiyata yansıtırken komisyonu maliyetin üstüne eklemeyin, kalan orana bölün: satış fiyatı = (maliyet + hedef kâr) ÷ (1 − komisyon oranı). Aynı mantığı pazaryeri kesintileri için komisyon hesaplama aracımızda görebilirsiniz.
Valör tarafında pratik kural: tedarikçinize ödeme vadesi, sanal POS valörünüzden uzun olsun. 30 gün valörle çalışıp tedarikçiye peşin ödeyen bir işletme, kârlı olduğu hâlde nakit sıkışması yaşar.
Kurumların komisyon, valör ve taksit koşullarını yan yana görmek için sanal POS firmaları karşılaştırmamıza bakın; "komisyonsuz" tekliflerin neye bağlı olduğunu komisyonsuz sanal POS yazımızda açtık.
Pazaryerinde satmak için sanal POS gerekir mi?
Hayır. Trendyol, Hepsiburada, n11 gibi pazaryerlerinde tahsilatı pazaryeri yapar ve kesintiler düşüldükten sonra hakediş hesabınıza geçer; sanal POS, kendi alan adınızdaki mağazada kartla ödeme almak istediğiniz anda gerekir. İki kanalı birlikte yürütüyorsanız stok ortak olmalıdır; pazaryerlerini kendi mağazanızla aynı stok havuzuna bağlamayı pazaryeri entegrasyonu sayfamızda anlatıyoruz.
Kurulum: teknik tarafta ne oluyor?
Sanal POS onayı geldiğinde elinize bir dizi kimlik bilgisi (mağaza numarası, API anahtarı, gizli anahtar) verilir. Bunların sitenizin ödeme adımına bağlanması gerekir; ayrıntıları sanal POS entegrasyonu yazımızda anlattık. Adımlar:
- Kimlik bilgilerinin tanımlanması: sağlayıcıdan gelen anahtarlar mağaza yönetiminde ödeme ayarlarına girilir.
- 3D Secure akışı: müşteri kart bilgisini girdikten sonra bankanın doğrulama ekranına yönlendirilir, doğrulama sonrası siteye geri döner. Bu adım hem yasal hem risk yönetimi açısından standarttır.
- Sonuç bildirimi: ödeme başarılıysa sipariş oluşur, başarısızsa müşteriye anlaşılır bir hata gösterilir. Yarım kalan ödemelerin sipariş üretmemesi kritiktir; yoksa stok yanlış düşer.
- İade ve kısmi iade: iptal edilen siparişte tutarın karta iadesi panelden yapılabilmeli.
- Mutabakat: gün sonunda POS raporu ile sipariş kayıtları karşılaştırılır. Tutmayan satırlar aynı gün bulunur.
Bu adımların her biri, altyapınız bunları hazır sunmuyorsa ayrı bir geliştirme işidir. Mubido'da sanal POS bağlantısı mağaza kurulumunun bir parçasıdır: sağlayıcınızdan aldığınız kimlik bilgilerini tanımlarız, 3D akışını, iade ve mutabakat tarafını kurarız. Sanal POS'unuz hazırsa mağaza kısa sürede satışa açılabilir; hazır değilse başvuru için gereken zorunlu sayfaları ve ETBİS adımını da birlikte tamamlarız.
Hazır bir altyapı kullanıyorsanız sanal POS bağlantısı platformun ödeme eklentisi üzerinden kurulur. Shopify kullanıyorsanız Shopify sanal POS sayfamıza, WooCommerce kullanıyorsanız WooCommerce sanal POS ve kargo sayfamıza bakın.
Kendi alan adınızda mağaza kurulumunun kapsamını online mağaza sayfamızda, paketin içinde ne olduğunu fiyatlandırma sayfamızda görebilirsiniz.
Sanal POS rehberi: konu konu tüm yazılar
Sanal POS konusundaki yazılarımızı ve sayfalarımızı konularına göre burada topluyoruz.
Başlarken
- Sanal POS başvurusu: gerekli evraklar ve adım adım süreç
- Pazaryeri Sanal POS'u Nedir? Alt Üye İşyeri Modeli
- Bireysel Sanal POS: Vergi Levhası Olmadan Ödeme Almak
- Banka Sanal POS'u mu, Ödeme Kuruluşu mu? Karar Rehberi
- Sanal POS Cihazı Var mı? Sanal, Fiziksel ve Mobil POS Farkı
- Link ile Ödeme Alma: Sitesiz Satıştan Kendi Mağazaya
Maliyet
- Sanal POS firmaları ve komisyon oranları karşılaştırması
- Komisyonsuz ve Ücretsiz Sanal POS: Maliyet Nereye Gider?
- Sanal POS Maliyeti Hesaplama: Komisyon, Valör, Taksit
Teknik
- Shopify'da sanal POS
- WooCommerce sanal POS ve kargo
- 3D Secure Nedir? Sanal POS Güvenliği ve PCI DSS
- Sanal POS Entegrasyonu Nasıl Yapılır? API, 3D ve Test
- Ters İbraz (Chargeback) Nedir? E-ticarette Harcama İtirazı
Sağlayıcılar: ödeme kuruluşları
- PayTR Sanal POS: Komisyon, Başvuru ve Entegrasyon (2026)
- iyzico Sanal POS: Komisyon, Para Aktarımı ve Entegrasyon
- Sipay Sanal POS: Komisyon, Başvuru ve Entegrasyon (2026)
Sağlayıcılar: bankalar
- Garanti BBVA Sanal POS: Başvuru, Komisyon ve Entegrasyon
- VakıfBank Sanal POS: Başvuru, Entegrasyon ve Kılavuzlar
- Halkbank Sanal POS: Başvuru Şartları ve Entegrasyon
Fiziksel mağaza
Ödeme adımında müşteri neden vazgeçiyor?
Sanal POS'u kurmak işin yarısı; diğer yarısı müşterinin o adımı tamamlamasıdır. Ödeme sayfasında en sık görülen dört kayıp sebebi:
- Sürprizle karşılaşmak: kargo bedeli ya da ek masraf son adımda ortaya çıkıyorsa müşteri çıkar. Toplam tutarı sepette net gösterin.
- Zorunlu üyelik: ödeme için hesap açmaya zorlamak, özellikle ilk siparişte belirgin kayıp yaratır. Misafir alışverişini açık tutun.
- Taksit seçeneğinin görünmemesi: yüksek sepet tutarlarında taksit yoksa sepet terk edilir. Taksit sunacaksanız maliyetini fiyata bölme yöntemiyle yansıtın.
- Başarısız işlemde anlaşılmaz hata: "İşlem başarısız" yazan bir ekran müşteriyi kaybettirir. Bankadan gelen ret sebebini sadeleştirip gösterin ve tekrar deneme yolu bırakın.
Bir de teknik bir ayrıntı var: yarım kalan ödemeler sipariş üretmemeli, ama sepet bilgisi kaybolmamalı. Müşteri geri döndüğünde sepetini bulabiliyorsa o satışın önemli bir kısmı kurtarılır. Ödeme ekranını mobilde de tek elle tamamlanabilecek şekilde sade tutun; e-ticaret trafiğinin ağırlığı mobildedir.
Sıkça Sorulan Sorular
vPOS nedir, sanal POS ne demek?
vPOS, virtual POS'un kısaltmasıdır ve sanal POS ile aynı şeydir: internet üzerinden kredi ve banka kartıyla ödeme almayı sağlayan sanal ödeme terminali. Müşteri kart bilgisini sitenin ödeme sayfasına girer, bankasının 3D Secure ekranında onaylar; tutar, komisyon düşüldükten sonra valör süresi sonunda işletmenin hesabına geçer.
Sanal POS nedir, ne işe yarar?
Sanal POS, internet üzerinden kredi ve banka kartıyla tahsilat yapmanızı sağlayan sanal ödeme terminalidir. Kendi alan adınızdaki mağazadan kartla ödeme alabilmek için gereklidir. Pazaryerinde satarken tahsilatı pazaryeri yaptığı için sanal POS'a ihtiyaç duymazsınız.
Pazaryerinde satmak için sanal POS gerekir mi?
Hayır. Pazaryerinde tahsilatı pazaryeri yapar ve kesintiler düşüldükten sonra hakedişi hesabınıza aktarır. Sanal POS, kendi alan adınızdaki mağazada kartla ödeme almak istediğinizde gerekir.
Sanal POS almak için şirket şart mı?
Çoğu durumda evet: bankalar ve ödeme kuruluşlarının büyük kısmı vergi mükellefiyeti, şirket adına banka hesabı ve şirket belgelerini ister; şahıs şirketi genellikle yeterlidir. Bazı ödeme kuruluşları vergi levhası olmayanlar için bireysel başvuru ya da ödeme linki seçeneği sunuyor; kabul, sağlayıcının değerlendirmesine bağlıdır. Her durumda yayında, zorunlu metinleri tamamlanmış bir web sitesi isterler.
Banka POS'u mu ödeme kuruluşu mu daha uygun?
Yeni başlayan için ödeme kuruluşu genellikle daha pratiktir: tek sözleşme, tek entegrasyon, hızlı açılış. Cironuz oturduğunda banka sanal POS'u için oran teklifi almaya değer; birkaç puanlık fark yüksek ciroda ciddi tutar eder. İkisini birlikte kullanan satıcılar da vardır.
Sanal POS başvurum neden reddedildi?
En sık sebep sitenin eksik bulunmasıdır: mesafeli satış sözleşmesi, iade ve teslimat koşulları, gizlilik/KVKK metni, açık iletişim bilgileri, KDV dahil fiyat gösterimi ve ETBİS kaydı aranır. İkinci sık sebep sektör kısıtıdır; başvurudan önce kendi iş kolunuzda kısıt olup olmadığını sorun. Belge listesini ve başvuru sırasını sanal POS başvurusu rehberimizde ayrıntılı anlattık.
Taksit sunmak kârımı ne kadar düşürür?
Taksitli işlemin komisyonu peşinden yüksektir ve taksit sayısıyla artar. 1.000 TL'lik satışta peşin komisyon %2,5 iken 6 taksitte %8 olursa aradaki fark 55 TL'dir. Marjı dar ürünlerde taksidi sınırlamak ya da maliyeti fiyata bölme yöntemiyle yansıtmak gerekir.
Valör nedir, neden önemli?
Valör, tahsil ettiğiniz paranın hesabınıza geçme süresidir. Kârı etkilemez ama nakit akışını doğrudan belirler. Tedarikçi ödeme vadeniz valörünüzden kısaysa, kârlı olduğunuz hâlde nakit sıkışması yaşarsınız; sözleşme yaparken valör süresini mutlaka sorun.