Ters İbraz (Chargeback) Nedir? E-ticarette Harcama İtirazı
Müşteri bankasına itiraz edince satışın parası geri çekilebilir. Ters ibrazın nasıl işlediğini, kimin karar verdiğini ve hangi belgelerle savunma yapacağınızı anlatıyoruz.
 Mubido6 dk okuma
İçindekiler
- Ters ibraz (chargeback) nedir?
- Ters ibraz nasıl başlar, kim karar verir?
- Kart sahibi hangi sebeplerle itiraz eder?
- Savunma belgeleri: kargo, fatura, yazışma ve ödeme kaydı
- Ters ibraz ve bloke ilişkisi
- Ters ibraz nasıl önlenir?
- İade ile ters ibraz arasındaki fark
- Mubido'da itiraz belgeleri tek yerde
- Sıkça sorulan sorular
Sattığınız bir siparişin parası aylar sonra hesabınızdan geri çekilebilir: müşteri kendi bankasına harcamaya itiraz etmiştir. Buna ters ibraz, İngilizcesiyle chargeback denir.
Bu yazıda ters ibrazın nasıl başladığını, kararı kimin verdiğini ve hangi belgelerle savunma yapacağınızı işletme gözüyle anlatıyoruz. Kartlı ödemenin genel işleyişi için sanal POS nedir yazımıza bakabilirsiniz.
Ters ibraz (chargeback) nedir?
Ters ibraz, kart sahibinin bir harcamaya kartını veren banka üzerinden itiraz etmesi ve itiraz haklı bulunursa tutarın işletmeden geri alınmasıdır. BKM’nin üye iş yeri kılavuzu chargeback'i, itiraz edilen işlemlerin tahsili için bankalar arası takasta kullanılan terim olarak tanımlar; itiraz sürecinin tamamı da bu adla anılır. Türkçede “harcama itirazı” ve “ters ibraz” aynı şeyi anlatır.
Kural ödeme sağlayıcısının değil, kart kuruluşlarınındır. iyzico’nun yardım merkezi ters ibrazı Visa, Mastercard, Amex ve Troy gibi kuruluşların kart kullanıcısını korumak için koyduğu bir kural olarak açıklar; yurt içi ve yurt dışı kartta işleyiş değişmez. Sağlayıcınız kim olursa olsun süreç aynıdır.
Ters ibraz nasıl başlar, kim karar verir?
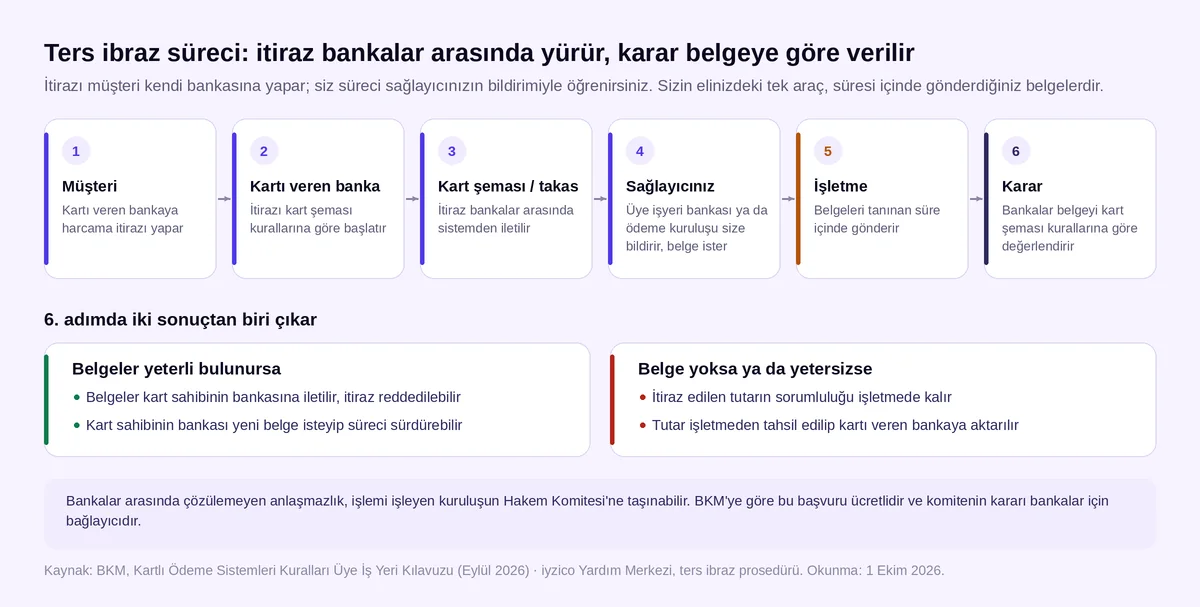
BKM kılavuzundaki ve iyzico'nun anlattığı sıra şöyledir:
- Kart sahibi itirazını kartını veren bankaya iletir.
- Bu banka itirazı, işletmenin anlaşmalı olduğu kuruluşa sistem üzerinden yönlendirir.
- Anlaşmalı kuruluş itirazı işletmeye bildirir ve işlem belgelerini ister. Ödeme kuruluşuyla çalışıyorsanız bildirim ondan gelir.
- İşletme belgeleri kendisine tanınan süre içinde gönderir.
- Belgeler yeterliyse kart sahibinin bankasına iletilir. Belge gitmezse ya da yetersizse itiraz edilen tutarın sorumluluğu işletmede kalır.
Kararı siz ya da sağlayıcınız vermez. iyzico'ya göre sonucu, kart kuruluşlarının kurallarına uymak zorunda olan iş yeri ve kart sahibi bankaları belirler. Kart sahibinin bankası belgeleri yetersiz bulursa yeni belge isteyebilir. Bankalar arasında çözülemeyen anlaşmazlık Hakem Komitesi'ne gidebilir; BKM'ye göre bu başvuru ücretlidir ve komitenin kararını bankalar uygulamak zorundadır.
Belge gönderme süresi için genel bir gün sayısı yok; BKM onu anlaşmalı kuruluşun tanıdığı süre olarak anar. Süreyi bildirimde arayın. Anlaşmalı kuruluş bankanız mı ödeme kuruluşu mu, farkı banka sanal POS’u mu, ödeme kuruluşu mu yazısında anlattık.
Kart sahibi hangi sebeplerle itiraz eder?
BKM kılavuzu ve iyzico aynı başlıkları sayar; Tami’nin sanal POS SSS’i de benzer bir liste verir:
| Sebep | Örnek | Öne çıkan kanıt |
|---|---|---|
| Belge talebi | Banka işlemin belgesini görmek ister | Siparişe ait her belge |
| İşlemi hatırlamama | “Bu harcamayı tanımıyorum” | Ürün açıklaması, iletişim bilgileri, yazışmalar |
| Onaysız işlem (dolandırıcılık) | Çalıntı kartla sipariş | 3D Secure doğrulama kaydı |
| Provizyon hatası | Provizyonsuz ya da reddedilmiş provizyonla tamamlanan işlem | Geçerli provizyon kaydı |
| Süreç hatası | Mükerrer çekim, farklı tutar | Her işlemin ayrı faturası |
| İptal / iade | “İade ettim, para dönmedi” | İade kaydı ve tarihi |
| Ürün / hizmet temini | Ürün gelmedi, hasarlı ya da tarif edildiği gibi değil | İmzalı teslim belgesi, ürün açıklaması |
BKM'ye göre 3D Secure gibi güvenli yöntemler, kart sahibinin ürünün niteliğine ve teslimine yönelik itiraz hakkını ortadan kaldırmaz. 3D Secure'ün koruması asıl “bu harcamayı ben yapmadım” itirazındadır; ayrıntısı 3D Secure ve sorumluluk kayması yazımızda.
Süreler: BKM ve iyzico'ya göre itiraz süresi en fazla 120 gündür ve sebebe göre beklenen teslim, iade belgesi ya da işlem tarihinden başlar. Toplamda işlemin karta yansıdığı tarihten itibaren 540 günü aşamaz.
Savunma belgeleri: kargo, fatura, yazışma ve ödeme kaydı
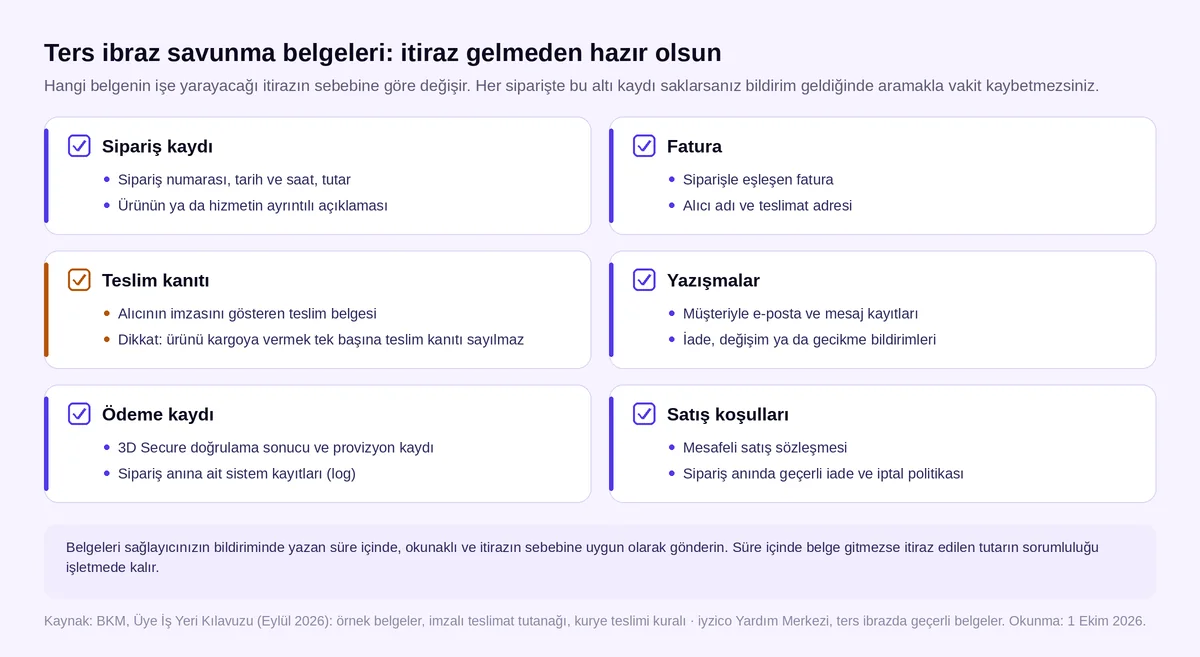
iyzico'ya göre geçerli belge itiraz sebebine göre değişir; genel liste fatura, kargo teslim belgesi, kart sahibiyle sözleşme ve sipariş ayrıntısıdır. BKM sistem log kayıtlarını da sayar.
- Teslim kanıtı: BKM'ye göre ürünü kargo şirketine vermek, kart sahibinin ürünü aldığını kanıtlamaz; itirazı reddettirmek için imzalı teslimat tutanağı gerekir. iyzico, imzanın işlem sahibine ait olması gerektiğini ekler.
- Fatura ve sipariş kaydı: tutar, tarih ve ürün açıklaması siparişle birebir eşleşmeli.
- Yazışmalar: gecikme, değişim ve iade konuşmaları.
- Ödeme kaydı: 3D Secure doğrulama sonucu, provizyon ve sipariş anına ait sistem kayıtları. Eksik olanı sağlayıcınızdan isteyin.
- Satış koşulları: sipariş anında geçerli mesafeli satış sözleşmesi ve iade politikası.
Okunaksız belge geçerli sayılmaz; belgeleri sözleşmenizde yazan süre boyunca saklamanız gerekir (BKM).
Ters ibraz ve bloke ilişkisi
Paranın hesabınıza hemen değil belli bir süre sonra geçmesinin başlıca sebebi ters ibrazdır. Tami'nin SSS'i, valör süresinin harcama itirazı riskini önlemek için uygulandığını yazar. iyzico da blokaj süresinin en önemli sebebini ters ibraz riski olarak açıklar; süre ilerleyen dönemde hacminize ve sattığınız ürünlere göre kısaltılabilir. iyzico'nun ödeme takvimini iyzico sanal POS yazımızda anlattık.
İtiraz sayısı da izlenir. BKM'ye göre itiraz sayısı, tutarı ve ciroya oranı eşikleri aşan işletme uyarılır; düşmezse para cezası yansıtılabilir, kart kabul yetkisi kısıtlanabilir ya da sözleşme feshedilebilir. Sayım, itirazın kimin lehine sonuçlandığına bakılmadan yapılır.
Ters ibraz nasıl önlenir?
- 3D Secure'ü açık tutun. Sahtecilik itirazında sizi koruyan kayıt odur.
- Sitede kim olduğunuzu yazın. BKM'nin sanal POS kontrol listesinde ticari unvan, mesafeli satış sözleşmesi, iade ve iptal politikası, sabit telefon, adres, e-posta ve teslimat süresi var.
- Ekstrede tanınır bir ad kullanın. Visa, işletmenin müşterinin tanıdığı adla görünmesini öneriyor. Tanınmayan ad “işlemi hatırlamama” itirazı doğurabilir.
- Gecikmeyi önceden bildirin. Visa, teslimat gecikecekse müşteriye yeni tarihi bildirmeyi öneriyor. BKM'ye göre geç teslimde müşteri ürünü teslim alsa bile itiraz edebilir.
- Şüpheli siparişi kargolamadan durdurun. iyzico'nun risk listesinde aynı IP'den kısa sürede farklı kartlarla ve art arda başarısız denemeler var.
- İadeyi geciktirmeyin. BKM, iadeyi kabul ettiğinizde işlemi iade belgesindeki tarihten itibaren en geç 1 gün içinde, tarih yoksa hemen yapmanızı ister.
İade ile ters ibraz arasındaki fark
İadeyi siz başlatırsınız. Ters ibrazı ise müşteri, bankası üzerinden başlatır ve itiraz sayınıza eklenir. İki kural karışıklığı önler:
- BKM'ye göre ters ibraz süreci başlamış bir işlem için ayrıca iade başlatmayın; iade etmek istiyorsanız anlaşmalı kuruluşunuza haber verin. Aksi hâlde aynı tutar iki kez geri gidebilir.
- İade, ödemenin yapıldığı karta yapılır. BKM ve iyzico, EFT ya da havaleyle iade yapılmamasını söyler; BKM'ye göre bu durumda finansal sorumluluk işletmede kalır.
Mubido'da itiraz belgeleri tek yerde
Mubido'da sipariş, kargo takip ve fatura kaydı tek panelde durur; itiraz geldiğinde belgeleri tek yerden toplarsınız. Ayrıntılar sipariş yönetimi ve fatura ve kargo sayfalarında.
Mubido bir ödeme kuruluşu değildir, para tutmaz; ters ibraz süreci sağlayıcınız ve bankalar arasında yürür. Hangi sağlayıcıların Mubido'da hazır bağlantısı olduğunu sanal POS firmaları karşılaştırmasında listeledik.
Sıkça sorulan sorular
Chargeback ile ters ibraz aynı şey mi?
Evet. Chargeback İngilizce terimdir; Türkçede ters ibraz ya da harcama itirazı denir. BKM'nin üye iş yeri kılavuzu üçünü de aynı süreç için kullanır.
Müşteri ne kadar süre sonra itiraz edebilir?
1 Ekim 2026'da okuduğumuz BKM kılavuzuna ve iyzico'ya göre süre itirazın sebebine göre değişir, ama işlemin karta yansıdığı tarihten itibaren 540 günü aşamaz. Bu sınır içinde teslimat itirazlarında beklenen teslim tarihinden, diğer itirazlarda çoğunlukla işlemin karta yansıdığı tarihten itibaren en fazla 120 gün vardır.
Ters ibrazı kaybedersem ne olur?
İtiraz edilen tutar sizden tahsil edilip kartı veren bankaya aktarılır. Belgeleriniz yetersiz bulunursa kart sahibinin bankası süreci sürdürebilir; bankalar arasında çözülemeyen anlaşmazlık ücretli Hakem Komitesi'ne gidebilir. Sözleşmenizde itiraz başına ücret olup olmadığını sağlayıcınıza sorun.